Regístrate en nuestro newsletter

El agro chileno recibe un doble impulso este invierno de 2026. Las lluvias de julio en la zona central y centro-norte propiciaron una importante recuperación hídrica de embalses clave, mientras que los precios futuros de granos en la Bolsa de Chicago (CBOT) repuntaron tras la fuerte caída de junio. Según el Boletín de Cereales N°7, publicado por la Sociedad Nacional de Agricultura (SNA) y el Consorcio Agrícola del Sur (CAS), este panorama dual alivia la sequía nacional y estabiliza el mercado externo, abriendo una oportunidad para fortalecer la producción y competitividad cerealera del país.
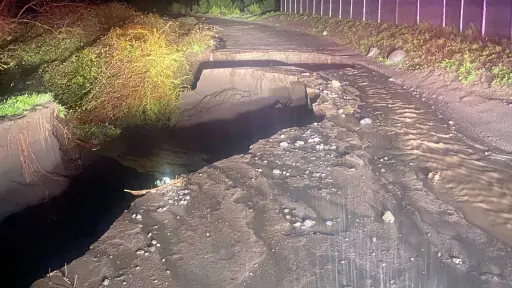
Las lluvias de mediados de julio de 2026 cambiaron el panorama de escasez hídrica. Pese a inundaciones locales, la SNA y el CAS informan que los impactos agrícolas fueron acotados y el beneficio hidráulico mayor. Según la Dirección General de Aguas (DGA), los embalses de uso agrícola mostraron una notable recuperación entre el 13 y el 27 de julio de 2026.
En Coquimbo (cuenca del Limarí), el embalse Recoleta pasó de 10% a 100% de ocupación, Culimo subió de 34% a 100%, Cogotí de 10% a 79%, y La Paloma avanzó de 5% a 27%. En la cuenca del Choapa, Corrales alcanzó 100% (desde 50%) y El Bato subió a 71% (desde 61%). En Atacama, Lautaro aumentó de 11% a 25%, mientras que en Valparaíso, Los Aromos (agua potable) subió de 54% a 83%, evitando desvíos desde sistemas de riego. La SNA y el CAS destacan que el almacenamiento seguirá subiendo con escurrimientos, lluvias de primavera y deshielos cordilleranos, consolidando a los embalses para la adaptación al cambio climático.
En el plano internacional, el USDA (julio 2026) reporta sequías y altas temperaturas en el Hemisferio Norte que afectan los cultivos por cosechar. Así, la producción mundial proyectada de trigo para la temporada 2026/27 cayó a 820,0 millones de toneladas métricas (MMT), por debajo de las 843,8 MMT de la campaña anterior. Frente a un consumo estimado de 826,2 MMT, los stocks finales bajarán a 272,8 MMT, reduciéndose frente a las 275,4 MMT estimadas el mes pasado.
Esto se suma a la menor oferta exportable en EE.UU. y Australia, y a la volatilidad por el conflicto Rusia-Ucrania. Aunque los precios FOB Golfo del trigo HRW siguen bajo los máximos de 2022, superan los de las últimas dos temporadas. A nivel local, la venta sigue activa; los molinos adquieren trigo panadero sobre los precios de cosecha. Además, las siembras de trigo de invierno 2026/27 concluyeron en óptimas condiciones desde Maule a Los Lagos por un otoño favorable, aunque las siembras de julio muestran retrasos y resta establecer las variedades primaverales (agosto-septiembre), claves en Los Ríos y Los Lagos.
El maíz también muestra recuperación de precios. El USDA redujo la proyección de producción mundial para la temporada 2026/27 de 1.300,4 a 1.297,1 MMT. Con un consumo de 1.320,5 MMT, los stocks finales cayeron de 281,2 a 275,3 MMT, anticipando una campaña más estrecha que la holgada 2025/26. Siendo un cultivo demandante de nitrógeno, la incertidumbre en los valores de fertilizantes y combustibles podría frenar las siembras mundiales.
En Chile, finalizada la cosecha 2025/26, el mercado sigue dinámico entre productores, agroindustria y planteles avícolas y porcinos. No obstante, el boletín expone una realidad estructural: desde 2020, el 80% del consumo de maíz grano se abastece con importaciones. La producción local, de unas 600 mil toneladas, cubre solo el 20% de la disponibilidad aparente de casi 3 millones de toneladas, lo que expone al agro a la volatilidad internacional.
La avena forrajera muestra estabilidad global (producción de 23,1 MMT y consumo de 23,4 MMT). En Chile, la industria procesadora subió levemente sus precios de compra para consumo humano, pero siguen bajo las expectativas y costos de producción de los agricultores. Ante este desincentivo, exportadores locales evalúan importar avena para cumplir compromisos internacionales.
La coyuntura se inserta en una alta volatilidad geopolítica mundial, que influye en los precios de insumos críticos como los fertilizantes nitrogenados, amenazados por el conflicto en Medio Oriente. Frente a esto, la SNA y el CAS enfatizan que mantendrán el monitoreo del mercado y promoverán espacios de diálogo técnico en las cadenas productivas para fortalecer la competitividad cerealera y recuperar la producción nacional chilena.

 |
||||
 |
 |
 |
 |
 |
¿Quieres contactarnos? Escríbenos a [email protected]
ContáctanosOpinión